
 English US
 English UK
 English AU
 English SG
 Français
 Deutsch
 Italiano
 Español
 Nederlands
Fatturazione elettronica in Francia: guida all'obbligo 2026
Da settembre 2026 tutte le aziende soggette a IVA stabilite in Francia devono essere pronte a ricevere fatture elettroniche, mentre l'obbligo di emissione entra in vigore progressivamente in base alle dimensioni dell'impresa. Le grandi imprese e le medie imprese (ETI) iniziano a emettere la fatturazione elettronica in Francia da settembre 2026; PMI e microimprese seguiranno a settembre 2027.
Questa pagina offre una panoramica pratica. Requisiti, regole, scadenze e specifiche tecniche possono evolvere con l'avanzare della riforma.
I requisiti della fatturazione elettronica B2B in Francia a colpo d'occhio
Dalla scelta dello schema di fatturazione elettronica alle tempistiche di adozione, questi sono gli elementi chiave che le aziende devono considerare per prepararsi agli obblighi francesi di fatturazione elettronica B2B.
Stato attuale : il quadro normativo è stato approvato.
Ambito : transazioni B2B domestiche.
La riforma copre lo scambio di fatture B2B tra soggetti stabiliti in Francia. Le transazioni B2C e transfrontaliere rientrano negli obblighi di e-reporting.
Formati : Factur-X, UBL 2.1 e CII.
Tre formati sono ammessi: Factur-X (ibrido PDF/XML), UBL 2.1 (XML) e CEFACT CII (XML), tutti conformi allo standard europeo EN 16931. Appartengono al cosiddetto socle minimum previsto dalla DGFiP.
Archiviazione : 10 anni.
Il periodo di conservazione della fattura elettronica è di 10 anni a partire dalla data di emissione.
Modalità di trasmissione : piattaforme accreditate (PA)*.
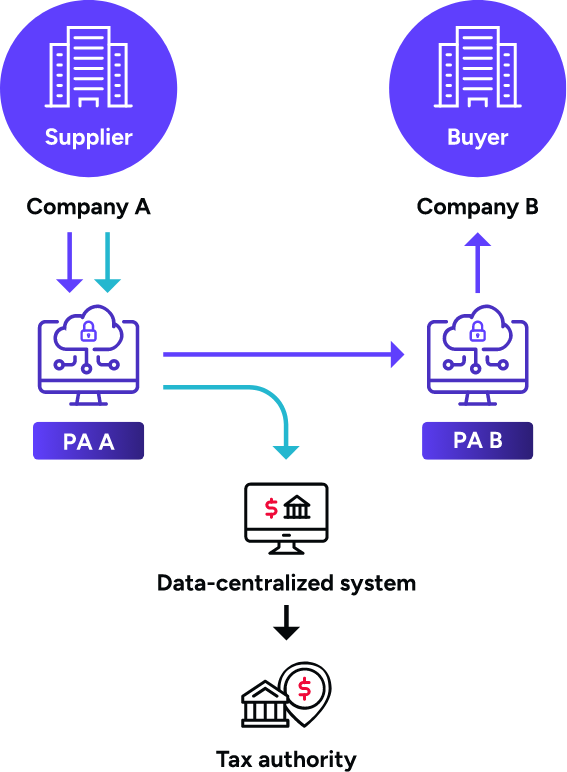
Le fatture elettroniche devono transitare attraverso fornitori di servizi accreditati (ex PDP*), che gestiscono anche la trasmissione dei dati di transazione all'autorità fiscale (DGFiP) attraverso il portale pubblico di fatturazione (PPF).
*PA: Plateforme Agréée; PDP: Plateforme de Dématérialisation Partenaire, come definiti dall'autorità fiscale francese.
Calendario della fatturazione elettronica in Francia e date chiave
Dopo diverse revisioni del cronoprogramma, il governo francese ha confermato un'adozione graduale della fatturazione elettronica B2B obbligatoria. I contribuenti devono ora prepararsi al cambio di formati, alla scelta di una piattaforma accreditata e all'insieme degli obblighi di conformità.
Settembre 2026
tutte le aziende devono essere in grado di ricevere le fatture elettroniche. Grandi imprese e medie imprese (ETI) devono iniziare a emettere fatture elettroniche e rispettare gli obblighi di e-reporting.
Settembre 2027
PMI e microimprese iniziano a emettere fatture elettroniche e a rispettare gli obblighi di e-reporting.
Le date e i requisiti di attuazione possono evolvere con lo sviluppo di normative, specifiche tecniche e orientamenti amministrativi.
Non conformità: le possibili sanzioni
La riforma francese della fatturazione elettronica B2B prevede sanzioni amministrative per le aziende che non rispettano gli obblighi attuali e futuri. I principali rischi di non conformità riguardano:
- Mancata emissione di fatture elettroniche conformi
- Omissione degli obblighi di segnalazione o di trasmissione
- Utilizzo di piattaforme di fatturazione elettronica non conformi
- Procedure di tracciabilità o archiviazione delle fatture insufficienti
EBOOK
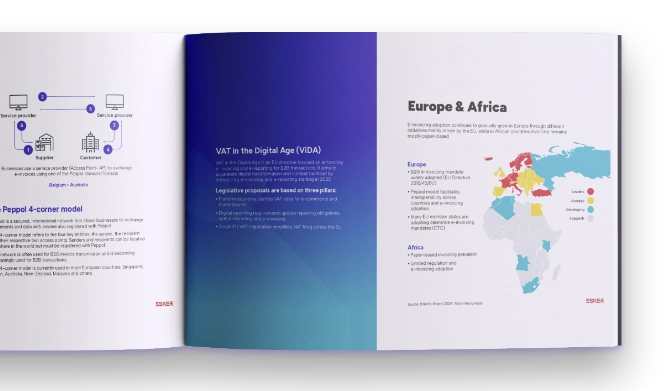
La guida alla preparazione per la fatturazione elettronica in Francia
Esplora l'architettura del modello francese, i principali requisiti di conformità e le capacità che la tua azienda deve costruire per adottare una strategia di piattaforma scalabile.
Come funziona la fatturazione elettronica in Francia?
La riforma francese cambia il modo in cui i dati di fatturazione vengono scambiati, instradati e comunicati al fisco. Per prepararsi efficacemente e affrontare l'adozione con il minor impatto possibile, le aziende hanno bisogno del giusto assetto operativo e del modello di conformità più adatto.
Anticipa i cambiamenti operativi
Il mandato francese incide sul modo in cui i team gestiscono dati di fatturazione, flussi di fatturazione e rapporti con i partner commerciali. Una preparazione anticipata riduce l'impatto operativo quando la riforma entra pienamente in vigore.
- Rivedi contenuto delle fatture, dati e campi obbligatori
- Allinea i flussi di fatturazione dell'ERP e dei sistemi di invoicing
- Coordina i processi di fatturazione con clienti e fornitori
- Rispetta i requisiti di tracciabilità e archiviazione
Scegli l'approccio di conformità adatto
Il modello francese introduce requisiti specifici su piattaforme, formati strutturati e modalità di scambio. Le aziende hanno bisogno di un approccio che sostenga il quadro normativo locale e resti scalabile nel tempo.
- Supporta i formati di fatturazione elettronica locali
- Collegati al giusto ambiente di piattaforma
- Gestisci interoperabilità e requisiti di scambio
- Scala con l'evoluzione delle normative future
Perché scegliere Esker per la fatturazione elettronica in Francia
Scegliere la giusta soluzione di fatturazione elettronica in Francia non significa soltanto rispettare i requisiti normativi. Le aziende hanno bisogno di una piattaforma che sostenga la conformità locale e, allo stesso tempo, migliori visibilità, controllo ed efficienza di tutte le operazioni di fatturazione.
Progettata per i flussi di fatturazione clienti e fornitori
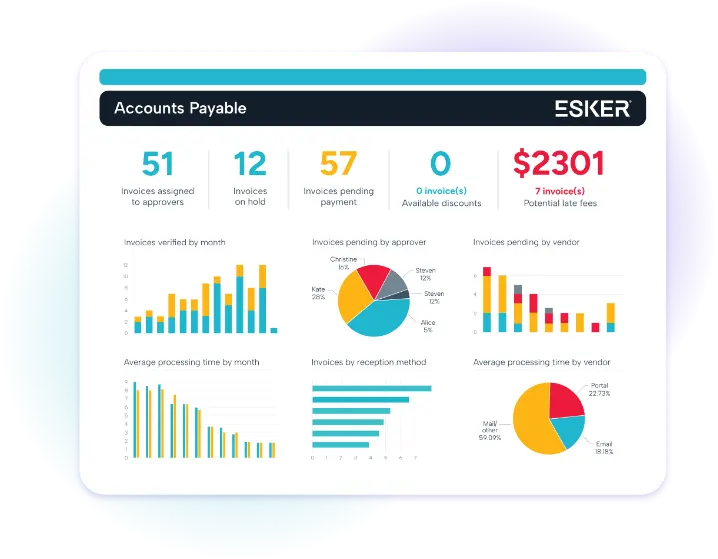
Esker supporta sia l'emissione delle fatture clienti sia l'elaborazione delle fatture fornitori su un'unica piattaforma integrata, con una copertura funzionale pensata per team AP e AR che lavorano fianco a fianco.
Pensata per la conformità e l'interoperabilità
Con Esker puoi gestire formati strutturati, ambienti di piattaforma, requisiti di interoperabilità e l'evoluzione degli obblighi francesi di fatturazione elettronica attraverso un'unica piattaforma scalabile.
Abilita progetti più ampi di trasformazione Finance
Esker estende la prontezza alla fatturazione elettronica a progetti più ampi di accounts payable, accounts receivable, source-to-pay e order-to-cash, trasversali a tutta l'organizzazione.
Preparati ai futuri cambiamenti normativi UE (ViDA)
Esker accompagna le aziende verso iniziative come VAT in the Digital Age (ViDA) e verso i requisiti armonizzati di fatturazione elettronica in Europa.
Inviaci un messaggio
Compila il modulo qui sotto per metterti in contatto con noi.
Anticipa la riforma fin da oggi
Automatizza le operazioni di fatturazione. Sii conforme dal primo giorno.
Attiva le soluzioni Esker Fatture Fornitori ed Esker Fatture Clienti per snellire i flussi di fatturazione, migliorare la visibilità e garantire la conformità ai requisiti attuali e futuri.
Vantaggi chiave :

Migliora i processi di fatturazione verso clienti e fornitori

Rafforza la qualità dei dati di fatturazione e la solidità dei workflow

Preparati ai requisiti di piattaforma e interoperabilità

Attiva le capacità di conformità per il mercato francese
Domande frequenti
La fatturazione elettronica in Francia è obbligatoria?
Sì. La fatturazione elettronica in Francia è obbligatoria per le transazioni B2B domestiche. Tutte le società stabilite in Francia devono essere in grado di ricevere fatture elettroniche a partire dal 1° settembre 2026. L'emissione segue un calendario graduale: settembre 2026 per grandi e medie imprese, settembre 2027 per PMI e microimprese.
Qual è il mandato francese di fatturazione elettronica per il 2026?
Il mandato del 2026 richiede che tutte le fatture elettroniche B2B domestiche vengano scambiate attraverso fornitori di servizi accreditati (ex PDP). Il modello scelto è l'architettura a Y, in cui le piattaforme private trasmettono le fatture ai destinatari e, contemporaneamente, inviano i dati di transazione al fisco, facilitando gli scambi commerciali tra le parti.
Che cos'è l'e-reporting in Francia?
La riforma si compone di due pilastri: e-invoicing e e-reporting. Le fatture elettroniche e i dati di e-reporting devono essere trasmessi al fisco attraverso una tecnologia di fatturazione elettronica di terze parti: una piattaforma accreditata dall'autorità fiscale francese. La Direzione generale delle finanze pubbliche (DGFiP) chiama questo approccio "modello a Y", in cui le piattaforme private registrate consegnano le fatture ai destinatari nello stesso momento in cui trasmettono i dati al fisco.
La DGFiP ha scelto questo modello perché offre maggiore flessibilità: ogni azienda può scegliere la propria tecnologia di fatturazione elettronica rispettando, al tempo stesso, le nuove regole governative.
Qual è la differenza tra e-reporting e e-invoicing in Francia?
E-invoicing :
L'e-invoicing si applica alle transazioni B2B domestiche tra soggetti IVA. Le fatture devono essere emesse in formato strutturato o ibrido (strutturato + PDF). Le piattaforme private devono essere in grado di ricevere fatture nei tre formati obbligatori: UBL, CII (formati strutturati) e Factur-X (formato ibrido). La ricezione di fatture in formato PDF semplice non è più ammessa.
E-reporting :
L'e-reporting non si applica alle fatture B2C e transfrontaliere nell'ambito dell'e-invoicing B2B obbligatorio. È l'obbligo di trasmettere i dati di fatturazione e di pagamento per le transazioni che non rientrano nell'e-invoicing B2B domestico: transazioni B2B internazionali, transazioni B2C, acquisti intracomunitari, servizi resi fuori UE e incassi con IVA esigibile. Gli obblighi di e-reporting seguono lo stesso calendario dell'e-invoicing.
Qual è il formato per la fatturazione elettronica in Francia?
La Francia richiede formati conformi allo standard EN 16931. Le tre opzioni principali di formato strutturato sono Factur-X (ibrido PDF/XML), UBL 2.1 e CEFACT CII (file XML). I PDF semplici non sono considerati conformi. L'insieme di questi tre formati compone il socle minimum previsto dalla DGFiP.
Che cos'è l'Annuaire nel mandato francese?
Nel mandato francese di fatturazione elettronica, l'Annuaire è il registro centrale usato per identificare le aziende e instradare le fatture elettroniche verso la giusta piattaforma di ricezione. È la colonna vertebrale del sistema: ogni azienda francese vi è censita con il proprio SIREN/SIRET e indica quale PA ha scelto come punto di ricezione. Senza una corretta registrazione nell'Annuaire, il routing delle fatture non può funzionare.
Quali sono i vantaggi di un software accreditato per la fatturazione elettronica?
Una piattaforma accreditata (PA) trasforma, convalida e invia le fatture all'autorità fiscale francese, oltre a trasmettere i dati richiesti per l'e-reporting. Le piattaforme accreditate sono le uniche abilitate a scambiare fatture direttamente tra loro.
Agendo da intermediario tra le aziende e il fisco, le piattaforme accreditate giocano un ruolo chiave nella digitalizzazione dei processi amministrativi di fatturazione e contabilità:
- Facilitano la transizione alla riforma della fatturazione elettronica
- Garantiscono la conformità
- Supportano la digitalizzazione dell'elaborazione delle fatture, sia in invio sia in ricezione
- Trasmettono le fatture in uno dei formati strutturati obbligatori
- Eseguono controlli sulle fatture, estraggono i dati richiesti, gestiscono l'e-reporting, recuperano lo stato delle trasmissioni e molto altro
La digitalizzazione dei processi di fatturazione porta benefici significativi ad aziende e amministrazioni pubbliche: riduce la documentazione cartacea, elimina errori e ritardi, fa risparmiare tempo e risorse. Inoltre, rafforza la conformità alle normative fiscali e aumenta trasparenza e responsabilità. Il ruolo delle piattaforme accreditate è decisivo in questo percorso: costituiscono il ponte tra le aziende e l'autorità fiscale francese.
La fatturazione elettronica B2G è obbligatoria in Francia?
Per gli appalti pubblici, tutti i fornitori devono trasmettere le fatture in formato elettronico attraverso Chorus Pro. Questo requisito si applica a tutti i fornitori del settore pubblico dal 1° gennaio 2020, indipendentemente dalla dimensione aziendale.
La fatturazione elettronica è obbligatoria nell'UE?
Diversi Paesi UE hanno già introdotto obblighi di fatturazione elettronica, tra cui:
- Italia: la fatturazione elettronica B2B obbligatoria a livello nazionale è in vigore dal 2019 attraverso la piattaforma SdI.
- Polonia: la fatturazione elettronica obbligatoria attraverso la piattaforma KSeF è stata introdotta a febbraio 2026 per le grandi imprese.
- Belgio: la fatturazione elettronica B2B obbligatoria tramite Peppol è entrata in vigore a gennaio 2026.
- Romania: la fatturazione elettronica B2B obbligatoria tramite il sistema RO e-Factura è applicata dal 2024.
Altri Paesi UE, come Spagna e Germania, stanno procedendo verso mandati di fatturazione elettronica più ampi.
La Francia sta attualmente implementando la fatturazione elettronica obbligatoria e l'e-reporting con un'adozione graduale pianificata per settembre 2026 e settembre 2027. La diffusione della fatturazione elettronica si estenderà progressivamente a tutti gli altri Stati membri, in linea con il pacchetto ViDA.