
 English US
 English UK
 English AU
 English SG
 Français
 Deutsch
 Italiano
 Español
 Nederlands
Facturation électronique en France : le guide de la réforme 2026-2027
À partir du 1er septembre 2026, toutes les entreprises assujetties à la TVA établies en France devront être en capacité de recevoir des factures électroniques. L'obligation d'émission s'applique ensuite par paliers selon la taille de l'entreprise : les grandes entreprises et les ETI émettent leurs factures électroniques à compter de septembre 2026, les PME, TPE et micro-entreprises à compter de septembre 2027.
Cette page constitue un panorama pratique. Les règles, calendriers et spécifications techniques peuvent évoluer avec la réglementation.
La réforme B2B française en un coup d'œil
Du choix du modèle de facturation électronique au calendrier de déploiement, voici les éléments clés à anticiper pour vous conformer à la réforme française.
Statut : cadre juridique adopté et calendrier confirmé par l'État.
Périmètre : transactions B2B domestiques.
Les opérations B2C et transfrontalières relèvent de l'e-reporting.
Formats acceptés : Factur-X (hybride PDF/XML), UBL 2.1 (XML) et CEFACT CII (XML)
tous conformes à la norme EN 16931.
Archivage : 10 ans
à compter de la date de la facture.
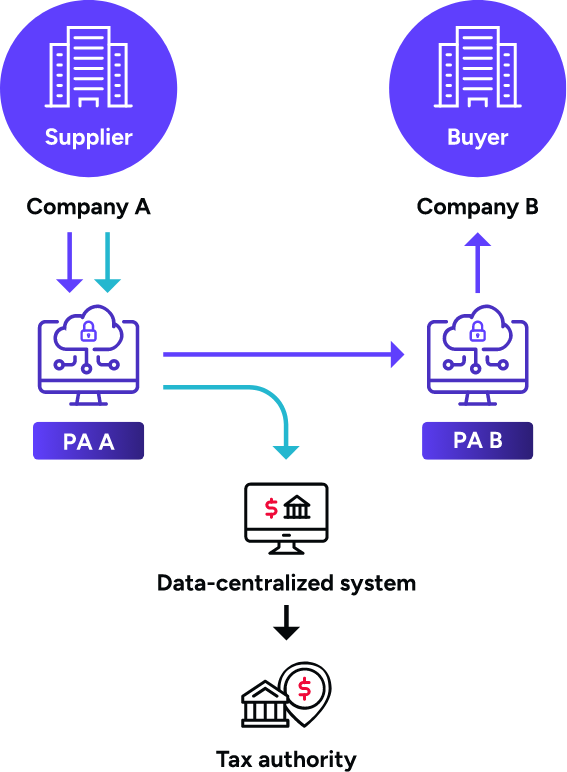
Transmission : les factures électroniques transitent par une plateforme agréée (PA), anciennement PDP,
qui assure également la transmission des données de transaction à la DGFiP via le Portail Public de Facturation (PPF).
PA : Plateforme Agréée · PDP : Plateforme de Dématérialisation Partenaire, selon la terminologie de l'administration fiscale.
Calendrier et dates clés de la réforme
Après plusieurs ajustements, l'État a confirmé un déploiement progressif de la facturation électronique obligatoire B2B. Les entreprises doivent se préparer sur trois volets : nouveaux formats de factures, choix d'une plateforme agréée et mise en conformité globale des processus.
1er septembre 2026
toutes les entreprises doivent être en mesure de recevoir des factures électroniques. Les grandes entreprises et les ETI commencent à émettre leurs factures électroniques et se conforment à leurs obligations d'e-reporting.
1er septembre 2027
les PME, TPE et micro-entreprises à leur tour tenues d'émettre des factures électroniques et de transmettre leurs données d'e-reporting.
Les dates de mise en œuvre et les exigences peuvent évoluer avec la réglementation, les spécifications techniques et les lignes directrices de l'administration.
Sanctions en cas de non-conformité
La réforme B2B française prévoit des sanctions administratives en cas de manquement aux obligations actuelles et à venir. Les principaux risques de non-conformité :
- défaut d'émission de factures électroniques conformes,
- non-respect des obligations de transmission et de reporting,
- utilisation d'une plateforme non agréée,
- traçabilité ou archivage des factures insuffisants.
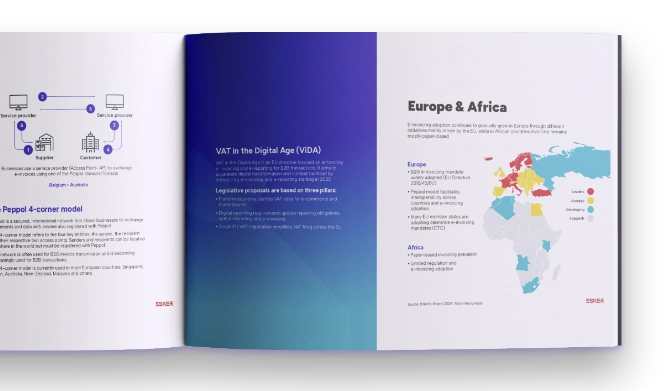
EBOOK
Le guide pour vous préparer à la facturation électronique en France
Explorez l'architecture du modèle français, les exigences clés de conformité et les capacités à construire pour déployer une stratégie de plateforme pérenne.
Ce que la réforme change concrètement pour les entreprises
La réforme française change la façon dont les données de facturation sont échangées, acheminées et déclarées. Les entreprises ont besoin du bon dispositif opérationnel et du bon modèle de conformité pour aborder l'échéance sereinement.
Anticipez les changements opérationnels
La réforme touche la gestion des données de facture, les workflows et les échanges avec vos partenaires. Une préparation en amont limite les perturbations une fois l'obligation en vigueur.
- Revoir le contenu des factures, les données et les mentions obligatoires.
- Aligner les workflows ERP et facturation.
- Coordonner les processus de facturation clients et fournisseurs.
- Répondre aux exigences de traçabilité et d'archivage.
Choisissez la bonne approche de conformité
Le modèle français impose des exigences précises sur les plateformes, les formats structurés et le circuit d'échange. Il vous faut une approche qui couvre le cadre réglementaire local tout en restant évolutive.
- Prendre en charge les formats de facture locaux.
- Vous connecter au bon environnement de plateforme.
- Gérer l'interopérabilité et les exigences d'échange.
- Évoluer avec les futures évolutions réglementaires.
Pourquoi choisir Esker pour la facturation électronique en France
Le choix d'une solution de facturation électronique en France ne se résume pas à la conformité réglementaire. Il vous faut une plateforme qui soutient la conformité locale tout en améliorant la visibilité, le contrôle et l'efficacité de vos opérations de facturation.
Conçue pour vos flux clients et fournisseurs
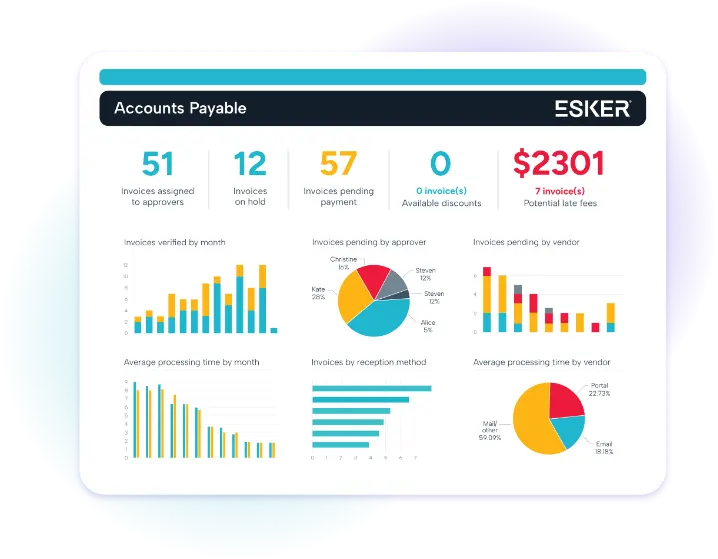
Esker couvre à la fois l'émission des factures clients et le traitement des factures fournisseurs au sein d'une plateforme intégrée.
Pensée pour la conformité et l'interopérabilité
Esker gère les formats de factures structurés, les environnements de plateforme, les exigences d'interopérabilité et l'évolution des obligations françaises à travers une plateforme agréée (ex-PDP) immatriculée par la DGFiP.
Un levier de transformation Finance
Esker étend la préparation à la facturation électronique à vos projets de transformation plus larges : comptabilité fournisseurs, comptabilité clients, source-to-pay et order-to-cash.
Prête pour les évolutions européennes (ViDA)
Esker vous aide à anticiper les initiatives à venir, dont VAT in the Digital Age (ViDA), et à vous adapter aux futures exigences européennes harmonisées.
Nous écrire
Remplissez le formulaire ci-dessous pour entrer en contact avec nos équipes.
Anticipez la réforme dès aujourd'hui
Automatisez vos opérations de facturation. Soyez conforme dès le premier jour.
Déployez Esker Factures Fournisseurs et Esker Factures Clients pour fluidifier vos opérations, gagner en visibilité et répondre aux exigences actuelles et à venir.
Bénéfices clés :

Améliorer les processus de factures clients et fournisseurs

Renforcer la qualité des données et la robustesse des workflows

Préparer les exigences de plateforme et d'interopérabilité

Activer les capacités de conformité française
Questions fréquentes
La facturation électronique est-elle obligatoire en France ?
Oui. La facturation électronique en France est obligatoire pour les transactions B2B domestiques. Toutes les entreprises doivent être en mesure de recevoir des factures électroniques à compter du 1er septembre 2026. L'émission se fait en deux temps : septembre 2026 pour les grandes entreprises et ETI, septembre 2027 pour les PME, TPE et micro-entreprises.
Qu'est-ce que la réforme française de 2026 ?
L'obligation de 2026 impose que toutes les factures électroniques B2B domestiques soient échangées via une plateforme agréée (anciennement PDP). Elle s'appuie sur une architecture dite « en Y » qui transmet les données de transaction à l'administration fiscale tout en facilitant les échanges entre partenaires commerciaux.
Qu'est-ce que l'e-reporting en France ?
La réforme comporte deux volets : la facturation électronique et l'e-reporting. Les factures électroniques et les données d'e-reporting sont transmises à l'administration fiscale via une plateforme agréée par la DGFiP. La Direction Générale des Finances Publiques (DGFiP) parle de modèle en « Y » : les plateformes privées agréées transmettent les factures électroniques aux destinataires et, en parallèle, acheminent les données de facturation à l'administration fiscale.
La DGFiP a retenu ce modèle parce qu'il offre plus de souplesse : les entreprises choisissent le prestataire technologique qui leur convient, tout en respectant la nouvelle réglementation.
Quelle est la différence entre e-reporting et facturation électronique en France ?
Facturation électronique :
Elle s'applique aux transactions B2B domestiques entre entreprises assujetties à la TVA. Les factures doivent être émises dans un format structuré ou hybride (structuré + PDF). Les plateformes doivent pouvoir recevoir trois formats obligatoires : UBL, CII (formats structurés) et Factur-X (format hybride). La réception d'une facture au format PDF simple ne sera plus acceptée.
E-reporting :
La facturation électronique ne sera pas obligatoire pour les factures B2C et transfrontalières. L'e-reporting consiste à transmettre les données de facturation et de paiement pour les transactions qui ne relèvent pas de l'obligation B2B domestique. Il s'applique aux transactions B2B internationales, aux opérations B2C, aux acquisitions intracommunautaires, aux services rendus hors UE et aux encaissements soumis à la TVA. Le calendrier de l'e-reporting suit celui de la facturation électronique.
Quel est le format de la facture électronique en France ?
La France impose des formats conformes à la norme EN 16931. Les trois formats structurés acceptés sont Factur-X (hybride), UBL 2.1 et CEFACT CII (XML). Les PDF simples ne sont pas conformes.
Qu'est-ce que l'Annuaire dans la réforme française ?
Dans la réforme française, l'Annuaire est le registre central qui identifie les entreprises et oriente les factures électroniques vers la plateforme de réception du destinataire.
Quels sont les avantages d'une plateforme agréée pour la facturation électronique ?
Une plateforme agréée (PA) transforme, valide et transmet les factures à l'administration fiscale française, et déclare les données de facturation requises pour l'e-reporting. Seules les plateformes agréées peuvent échanger les factures directement.
En tant qu'intermédiaire entre les entreprises et l'administration fiscale, la plateforme agréée joue un rôle clé dans la digitalisation des processus de facturation et de comptabilité :
- faciliter la transition vers la réforme de la facturation électronique,
- garantir la conformité,
- accompagner les entreprises dans la digitalisation du traitement des factures, en émission comme en réception,
- transmettre les factures dans l'un des formats électroniques structurés obligatoires,
- effectuer les contrôles de factures, extraire les données requises, prendre en charge l'e-reporting et le suivi des statuts de transmission.
La digitalisation des processus de facturation apporte des bénéfices tangibles aux entreprises comme à l'administration : moins de papier, moins d'erreurs et de retards, économies de temps et de ressources. Elle renforce aussi la conformité fiscale, la transparence et la traçabilité. Les plateformes agréées jouent un rôle central dans cette dynamique, en servant de pont entre les entreprises et l'administration fiscale.
La facturation électronique est-elle obligatoire pour le B2G en France ?
Oui. Pour les marchés publics, l'ensemble des fournisseurs doivent transmettre leurs factures par voie électronique via Chorus Pro. Cette obligation s'applique à tous les fournisseurs du secteur public depuis le 1er janvier 2020, quelle que soit la taille de l'entreprise.
La facturation électronique est-elle obligatoire dans l'UE ?
Plusieurs pays de l'UE ont déjà mis en place des obligations de facturation électronique :
- Italie: facturation électronique B2B obligatoire au niveau national depuis 2019, via la plateforme SDI.
- Pologne: facturation électronique obligatoire via la plateforme KSeF, introduite en février 2026 pour les grandes entreprises.
- Belgique: facturation électronique B2B obligatoire sur le réseau Peppol depuis janvier 2026.
- Roumanie: facturation électronique B2B via le système RO e-Factura depuis 2024.
D'autres pays de l'UE, comme l'Espagne et l'Allemagne, avancent également vers une généralisation de la facturation électronique.
La France déploie actuellement sa propre réforme de facturation électronique et d'e-reporting, selon un calendrier échelonné en septembre 2026 et septembre 2027.