

 English US
 English UK
 English AU
 English SG
 Français
 Deutsch
 Italiano
 Español
 Nederlands
Facturation électronique en Espagne
Préparez-vous à la réforme de la facturation électronique en Espagne grâce à une vision claire du modèle local, des étapes clés et des obligations de conformité. L'Espagne déploie la facturation électronique B2B obligatoire de façon progressive. Dès octobre 2027, toutes les entreprises assujetties à la TVA devront pouvoir recevoir des factures électroniques, tandis que les grandes et moyennes entreprises devront également les émettre. Les PME et microentreprises suivront en octobre 2028.
Cette page propose un aperçu pratique. Les exigences, règles, échéances et spécifications techniques sont susceptibles d'évoluer au fil de la réglementation espagnole.
L'essentiel des obligations B2B en Espagne en un coup d'œil
Du choix du modèle de facturation au calendrier de déploiement, voici les principaux éléments à prendre en compte pour préparer la mise en conformité avec la loi Ley Crea y Crece.
Statut actuel — la loi n'est pas encore pleinement adoptée
Le Real Decreto 238/2026 a été publié au Boletín Oficial del Estado (BOE) en mars 2026. L'arrêté ministériel a été publié le 5 octobre 2026.
Périmètre — transactions B2B nationales
La réforme couvre l'échange de factures B2B entre entreprises établies en Espagne.
Format — UBL
Le format UBL est attendu pour les échanges avec la plateforme publique. D'autres formats structurés comme EDIFACT, FacturaE et CEFACT CII pourront également être utilisés entre plateformes privées.
Archivage — 6 ans
Le délai d'archivage des factures électroniques est de 6 ans à compter de la date d'émission.
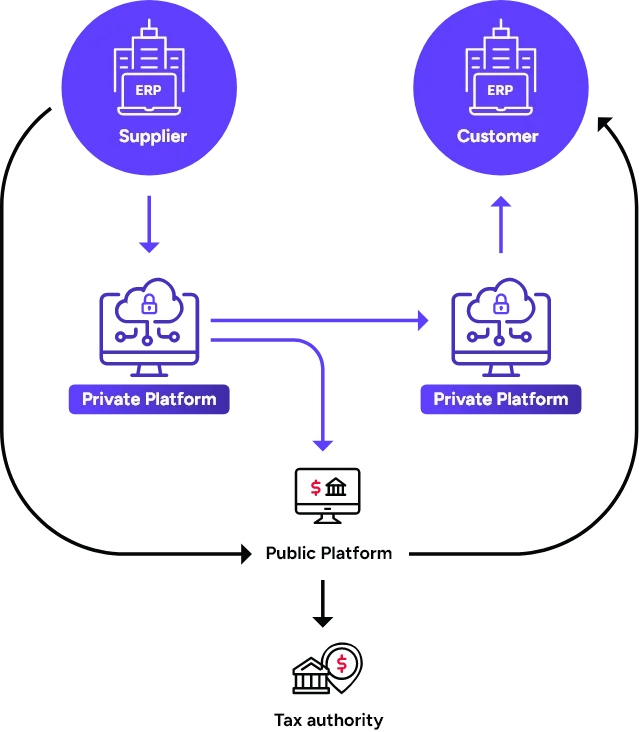
Mode de transmission — plateforme publique ou plateformes privées
Les factures électroniques peuvent être transmises soit directement via la plateforme publique, soit via des plateformes privées agréées.
Calendrier et dates clés de la facturation électronique en Espagne
Après plusieurs ajustements de calendrier, le gouvernement espagnol a annoncé un nouveau déploiement progressif de la facturation électronique B2B obligatoire. Les entreprises doivent désormais se préparer aux changements en matière de formats de factures, de choix de plateforme et d'obligations globales de conformité.

Octobre 2027
Les entreprises et professionnels dont le chiffre d'affaires annuel dépasse 8 millions d'euros doivent émettre et recevoir des factures électroniques, et reporter le statut des factures : acceptation, rejet et paiement intégral.

Octobre 2028
Toutes les entreprises doivent émettre et recevoir des factures électroniques. Celles dont le chiffre d'affaires annuel est inférieur à 8 millions d'euros doivent également reporter le statut des factures : acceptation, rejet et paiement intégral.

Octobre 2029
Les professionnels dont le chiffre d'affaires annuel est inférieur à 8 millions d'euros doivent reporter les statuts de factures : acceptation, rejet et paiement intégral.
Les dates et exigences de mise en œuvre peuvent évoluer au fil des avancées réglementaires, techniques et administratives.
Sanctions et risques de non-conformité
Le non-respect peut entraîner de futures sanctions
La réforme de la facturation électronique B2B en Espagne devrait inclure des sanctions administratives pour les entreprises qui ne respecteraient pas la réglementation espagnole une fois l'obligation entrée en vigueur.
Les principaux risques de non-respect incluent :
- L'émission de factures électroniques non conformes
- Le défaut d'obligations de reporting ou de transmission
- L'utilisation de logiciels de facturation ou de plateformes non conformes
- L'insuffisance dans la traçabilité ou l'archivage des enregistrements de facturation
E-book
En savoir plus sur la réglementation espagnole en matière de facturation électronique
Découvrez comment les évolutions de la réglementation sur la facturation électronique ouvrent la voie à la transformation digitale.
Ce que la réforme change pour les entreprises
La réforme espagnole modifie la manière dont les données de facturation sont échangées, acheminées et déclarées. Les entreprises ont besoin du bon dispositif opérationnel et du bon modèle de conformité pour préparer un déploiement maîtrisé.
Anticiper les changements opérationnels
L'obligation espagnole aura un impact sur la gestion des données de facturation, les processus internes et les échanges avec les partenaires commerciaux. Une préparation anticipée limite les perturbations à l'entrée en vigueur de la réforme.
- Vérifier le contenu, les données et les mentions obligatoires des factures
- Aligner les workflows ERP et de facturation
- Coordonner les processus de facturation clients et fournisseurs
- Garantir la traçabilité et l'archivage des factures
Choisir la bonne approche de conformité
Le modèle espagnol comporte des exigences spécifiques en matière de plateformes certifiées, de formats structurés et de modèle d'échange. Les entreprises ont besoin d'une approche qui respecte le cadre de la réglementation espagnole tout en restant évolutive dans le temps.
- Prendre en charge les formats de factures locaux
- Se connecter au bon environnement de plateforme
- Gérer l'interopérabilité et les exigences d'échange de factures
- Évoluer avec les futurs changements réglementaires
Pourquoi choisir Esker pour la facturation électronique en Espagne
Choisir la bonne solution de facturation électronique en Espagne ne se limite pas à répondre à la réglementation. Les entreprises ont besoin d'une plateforme qui soutient la conformité locale tout en améliorant la visibilité, le contrôle et l'efficacité de leurs opérations de facturation.
Pensée pour les flux de factures clients et fournisseurs
Esker prend en charge à la fois l'émission de factures clients et le traitement des factures fournisseurs au sein d'une plateforme intégrée unique.
Conçue pour la conformité et l'interopérabilité
Esker gère les formats structurés, les environnements de plateformes certifiées, les exigences d'interopérabilité et les obligations espagnoles en évolution — au sein d'une seule solution évolutive.
Au service d'une transformation financière plus large
Esker prolonge la préparation à la facturation électronique au sein de projets de transformation plus larges : comptes fournisseurs, comptes clients, source-to-pay et order-to-cash.
Prête pour les évolutions européennes à venir (ViDA)
Esker est préparée à l'initiative ViDA (VAT in the Digital Age — TVA à l'ère du numérique) et accompagne les entreprises dans l'adaptation aux exigences européennes harmonisées en matière de facturation électronique.
Contactez-nous
Remplissez le formulaire ci-dessous pour nous contacter.
Anticipez la réforme dès aujourd'hui
Automatisez vos processus maintenant, activez la conformité le moment venu
Déployez les solutions Esker Accounts Payable (Comptes Fournisseurs) et Esker Invoice Delivery (Factures Clients) avant l'entrée en vigueur de l'obligation espagnole pour fluidifier vos opérations de facturation, gagner en visibilité et préparer votre entreprise aux exigences à venir. Lorsque la réforme deviendra applicable, activez les capacités de conformité espagnole au sein du même environnement évolutif.
Bénéfices clés :

Améliorer dès aujourd'hui les processus de facturation clients et fournisseurs

Renforcer la qualité des données de facturation et la solidité des workflows

Préparer les exigences de plateforme et d'interopérabilité

Activer les capacités de conformité espagnole le moment venu
Foire aux questions
La facturation électronique est-elle obligatoire en Espagne ?
La facturation électronique est obligatoire en Espagne pour les transactions B2G (Business-to-Government) depuis 2015. La facturation électronique B2B obligatoire est désormais introduite dans le cadre de la réforme « Ley Crea y Crece », avec un déploiement progressif prévu au cours des prochaines années. L'arrêté ministériel publié le 5 octobre 2026 prévoit le calendrier suivant :
- Octobre 2027 — Les entreprises et les professionnels réalisant un chiffre d'affaires annuel supérieur à 8 millions d'euros devront émettre et recevoir des factures électroniques et déclarer leur statut : acceptée/rejetée et intégralement payée (+ date).
- Octobre 2028 — Toutes les entreprises devront émettre et recevoir des factures électroniques. Les entreprises réalisant un chiffre d'affaires annuel inférieur à 8 millions d'euros devront déclarer le statut des factures : acceptée/rejetée et intégralement payée (+ date).
- Octobre 2029 — Les professionnels réalisant un chiffre d'affaires annuel inférieur à 8 millions d'euros devront déclarer le statut des factures : acceptée/rejetée et intégralement payée (+ date).
Quand la facturation électronique deviendra-t-elle obligatoire pour les transactions B2B en Espagne ?
La facturation électronique B2B obligatoire en Espagne sera introduite par phases :
- Grandes entreprises (chiffre d'affaires annuel supérieur à 8 millions d'euros) : à partir d'octobre 2027
- PME et travailleurs indépendants : à partir d'octobre 2028
Quel format de facture sera utilisé pour la facturation électronique en Espagne ?
La plateforme publique espagnole acceptera les factures électroniques au format UBL 2.5, conformément à la norme européenne EN 16931. Les fichiers PDF joints ne seront pas acceptés et ne seront pas considérés comme des factures conformes.
Le contenu des factures pourra varier selon leur mode d'émission. Les factures émises depuis le portail public pourront contenir uniquement les informations légales obligatoires, tandis que celles transmises via le logiciel d'une entreprise pourront intégrer des informations commerciales supplémentaires. D'autres formats, tels que UBL, EDIFACT, FacturaE et CII, devraient également être utilisés dans les échanges entre plateformes privées.
Les spécifications techniques définitives de la facturation électronique B2B obligatoire sont encore en cours de finalisation par les autorités espagnoles.
Le reporting du statut des factures sera-t-il obligatoire en Espagne ?
Oui. Le futur cadre B2B espagnol imposera le reporting obligatoire des statuts de factures via la plateforme publique de facturation électronique.
Les statuts obligatoires comprendront :
- Émetteur
- Acceptée / Annulée (+ date)
- Encaissée / Non encaissée (+ date)
Destinataire
- Acceptée (+ date)
- Payée / Rejetée (+ date)
Quels pays de l'Union européenne imposent la facturation électronique ?
Plusieurs pays de l'UE ont déjà introduit des obligations de facturation électronique :
- Italie : facturation électronique B2B obligatoire à l'échelle nationale depuis 2019, via la plateforme SDI.
- Pologne : facturation électronique obligatoire via la plateforme KSeF, introduite en février 2026 pour les grandes entreprises et en avril 2026 pour toutes les entreprises assujetties à la TVA.
- Belgique : facturation électronique B2B obligatoire via Peppol, introduite en janvier 2026.
- Roumanie : facturation électronique B2B obligatoire via le système RO e-Factura, appliquée depuis 2024.
D'autres pays, comme l'Espagne et l'Allemagne, avancent également vers des obligations élargies.
La France met actuellement en œuvre une obligation de facturation électronique et de e-reporting, selon un déploiement progressif prévu en septembre 2026 et septembre 2027.
Quelle différence entre la réforme Ley Crea y Crece et Veri*factu ?
Veri*factu est une réglementation espagnole anti-fraude fiscale qui impose la génération des factures via un logiciel certifié, afin de garantir l'intégrité, l'authenticité et la traçabilité des enregistrements de facturation. Elle vise principalement les petites entreprises (chiffre d'affaires inférieur à 6 millions d'euros) et étend aux plus petites structures le système SII de déclaration fiscale déjà en place en Espagne.
La réforme Ley Crea y Crece, en revanche, porte spécifiquement sur la facturation électronique B2B obligatoire et les modalités d'échange de factures entre entreprises.