
 English US
 English UK
 English AU
 English SG
 Français
 Deutsch
 Italiano
 Español
 Nederlands
E-Invoicing en Francia: guía 2026-2027 y cumplimiento
Desde el 1 de septiembre de 2026, todas las empresas sujetas a IVA establecidas en Francia deberán poder recibir facturas electrónicas. La obligación de emisión se desplegará de forma escalonada en función del tamaño de la empresa: las grandes empresas y las ETI (empresas de tamaño intermedio) empezarán a emitir en septiembre de 2026, y las pymes y microempresas se incorporarán en septiembre de 2027.
Esta página es una visión general práctica. Los requisitos, las reglas, los plazos y las especificaciones técnicas pueden evolucionar con la normativa.
Requisitos de la facturación electrónica B2B en Francia de un vistazo
Desde la elección del modelo de facturación electrónica hasta el calendario de despliegue, estos son los factores clave que tu empresa debe tener en cuenta para preparar las obligaciones francesas de facturación electrónica obligatoria.
Estado actual: el marco legal está aprobado y publicado.
Alcance: transacciones B2B domésticas.
La reforma cubre los intercambios de facturas B2B dentro de Francia. Las transacciones B2C y transfronterizas están sujetas a obligaciones de informes electrónicos (e-reporting).
Formatos: Factur-X, UBL 2.1 y CEFACT CII.
Se aceptan tres formatos estructurados: Factur-X (PDF/XML híbrido), UBL 2.1 (XML) y CEFACT CII (XML, también conocido como Cross Industry Invoice).
Archivado: 10 años.
El plazo de conservación de las facturas es de 10 años desde la fecha de emisión.
Método de transmisión: plataformas autorizadas (PA)*.
Las facturas electrónicas deben transmitirse a través de prestadores de servicios autorizados (antes llamados PDP), que también se encargan de reportar los datos de las transacciones a las autoridades fiscales (DGFiP) a través del portal público de facturación (PPF).
* PA: Plateforme Agréée; PDP: Plateforme de Dématérialisation Partenaire, según la denominación oficial de la autoridad fiscal francesa (DGFiP).
Calendario y fechas clave de la facturación electrónica en Francia
Tras varias revisiones del calendario, el Gobierno francés confirmó un despliegue por fases para la facturación electrónica B2B obligatoria. Los contribuyentes deben prepararse ya para los cambios en los formatos de factura, la elección de una plataforma autorizada y los requisitos generales de cumplimiento.
1 de septiembre de 2026
Todas las empresas sujetas a IVA deben poder recibir facturas electrónicas. Las grandes empresas y las ETI (empresas de tamaño intermedio) deben empezar a emitir facturas electrónicas y a cumplir con las obligaciones de informes electrónicos.
1 de septiembre de 2027
Las pymes y microempresas deben empezar a emitir facturas electrónicas y a cumplir con las obligaciones de informes electrónicos.
Las fechas y requisitos de implementación pueden evolucionar a medida que avanzan las normativas, las especificaciones técnicas y las orientaciones administrativas.
El incumplimiento puede acarrear sanciones
La reforma francesa de la facturación electrónica B2B contempla sanciones administrativas para las empresas que no cumplan con las obligaciones actuales y futuras. Entre los principales riesgos de incumplimiento se incluyen:
- No emitir facturas electrónicas conformes a los formatos y canales exigidos.
- Incumplir las obligaciones de informes o de transmisión de datos a la DGFiP.
- Utilizar plataformas de facturación electrónica no autorizadas.
- Carecer de procedimientos adecuados de trazabilidad y archivado de facturas.
EBOOK
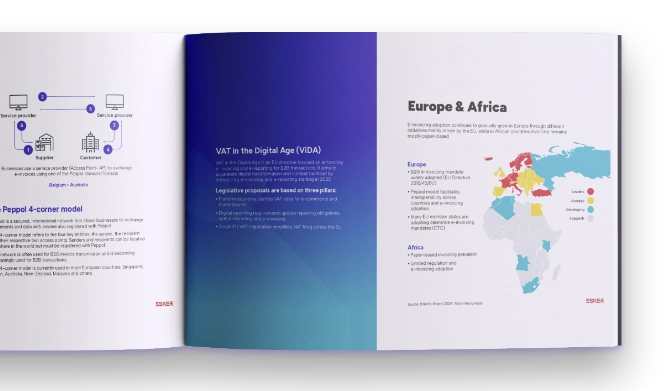
Descarga la guía de preparación a la facturación electrónica en Francia
Explora la arquitectura del modelo francés, los principales requisitos de cumplimiento y las capacidades que tu empresa necesita construir para desplegar una estrategia de plataforma escalable.
Qué cambia la reforma francesa de la facturación electrónica para las empresas
La reforma francesa cambia la forma en que los datos de factura se intercambian, se enrutan y se reportan. Las empresas necesitan la configuración operativa adecuada y un modelo de cumplimiento sólido para preparar la transición con mayor serenidad.
Anticipa los cambios operativos
El mandato francés afecta a cómo tus equipos gestionan los datos de factura, los flujos de trabajo y las interacciones con los socios comerciales. Una preparación temprana reduce las interrupciones una vez que la reforma entre plenamente en vigor.
- Revisa el contenido, los datos y los campos obligatorios de la factura.
- Alinea tus flujos ERP y de facturación con los nuevos formatos estructurados.
- Coordina los procesos de facturación con clientes y proveedores.
- Cumple con los requisitos de trazabilidad y archivado de facturas durante 10 años.
Elige el enfoque de cumplimiento adecuado
El modelo francés introduce requisitos específicos sobre plataformas, formatos estructurados y el modelo de intercambio. Tu empresa necesita un enfoque que respete el marco regulatorio local y que, al mismo tiempo, sea escalable con el tiempo.
- Soporta los formatos de factura locales (Factur-X, UBL 2.1, CEFACT CII).
- Conéctate al entorno de plataforma adecuado (PA y PPF).
- Gestiona la interoperabilidad y los requisitos de intercambio de facturas.
- Escala con los próximos cambios regulatorios europeos.
Por qué elegir Esker para la facturación electrónica en Francia
Elegir la solución de facturación electrónica adecuada en Francia va más allá de cumplir con los requisitos normativos. Tu empresa necesita una plataforma que soporte el cumplimiento local y que, al mismo tiempo, mejore la visibilidad, el control y la eficiencia de las operaciones de facturación.
Diseñada para los flujos de facturas de clientes y proveedores
Esker gestiona tanto la emisión de facturas a clientes como el tratamiento de facturas de proveedores dentro de una única plataforma integrada, con conectores a los principales ERP y una capa común de datos y trazabilidad.
Pensada para el cumplimiento y la interoperabilidad
Esker te ayuda a gestionar los formatos estructurados de factura, los entornos de plataforma, los requisitos de interoperabilidad y las obligaciones francesas de facturación electrónica en evolución desde una única plataforma escalable.
Acelera iniciativas más amplias de transformación financiera
Esker extiende la preparación a la facturación electrónica hacia proyectos más amplios de transformación de cuentas por pagar, cuentas por cobrar, source-to-pay y order-to-cash.
Prepárate para los próximos cambios regulatorios de la UE (ViDA)
Esker te ayuda a anticipar iniciativas como VAT in the Digital Age (ViDA) y a adaptarte con mayor facilidad a los requisitos armonizados de facturación electrónica a escala de los países de la UE.
Escríbenos un mensaje
Completa el siguiente formulario para ponerte en contacto con nosotros.
Anticipa la reforma hoy mismo
Automatiza las operaciones de facturación. Cumple desde el primer día.
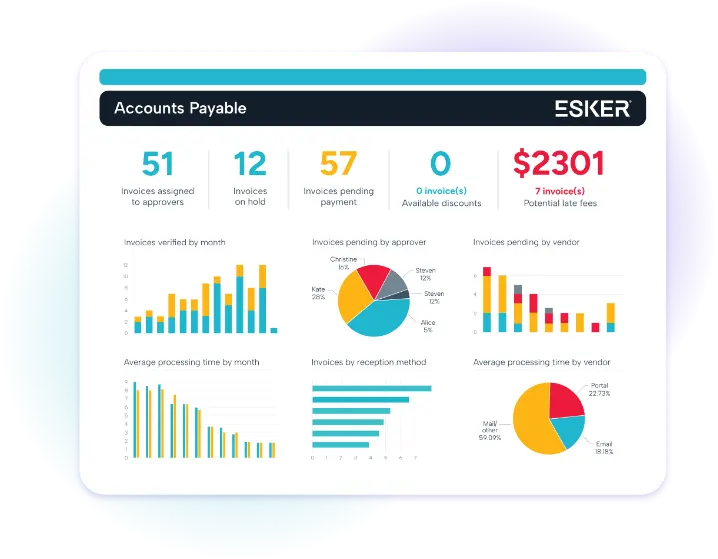
Despliega las soluciones Esker Accounts Payable y Esker Invoice Delivery para fluidificar las operaciones de facturación, mejorar la visibilidad y cumplir con los requisitos actuales y futuros.
Beneficios clave:

Mejora los procesos de facturas de proveedores y clientes.

Refuerza la calidad de los datos de factura y las bases de tus flujos de trabajo.

Prepárate para los requisitos de plataforma e interoperabilidad.

Activa las capacidades de cumplimiento específicas de Francia.
Preguntas frecuentes
¿Es obligatoria la facturación electrónica en Francia?
Sí. La facturación electrónica es obligatoria en Francia para las transacciones B2B domésticas. Todas las empresas sujetas a IVA deben poder recibir facturas electrónicas desde el 1 de septiembre de 2026. La emisión se despliega por fases: 1 de septiembre de 2026 para las grandes empresas y las ETI (empresas de tamaño intermedio), y 1 de septiembre de 2027 para las pymes y microempresas.
¿Qué es el mandato francés de facturación electrónica para 2026?
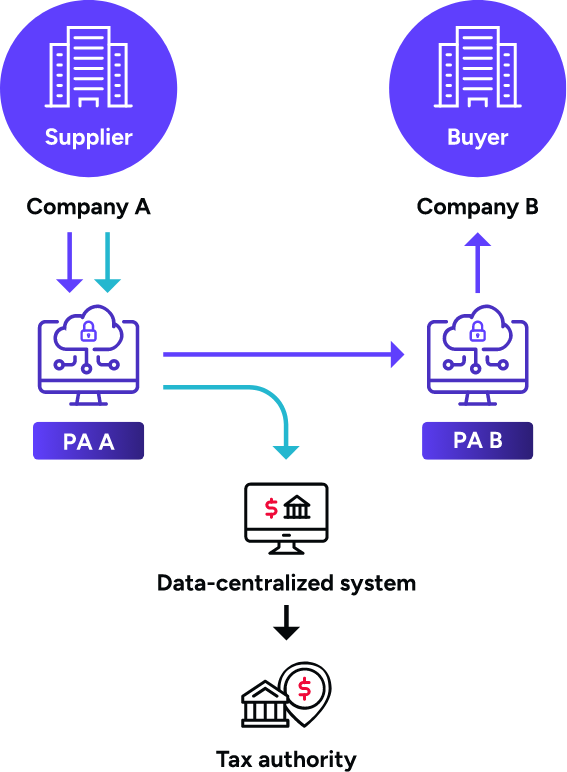
El mandato de 2026 exige que todas las facturas electrónicas B2B domésticas se intercambien a través de prestadores de servicios autorizados (antes llamados PDP, Plateformes de Dématérialisation Partenaires; ahora PA, Plateformes Agréées). El modelo adoptado por Francia es el llamado modelo en Y, que permite reportar los datos a la administración al mismo tiempo que la factura circula entre las partes comerciales.
¿Qué son los informes electrónicos (e-reporting) en Francia?
La reforma francesa tiene dos componentes complementarios: la facturación electrónica y los informes electrónicos. Las facturas electrónicas y los datos de informes electrónicos deben transmitirse directamente a la autoridad fiscal a través de una solución externa, es decir, una plataforma autorizada aprobada por la DGFiP. La Dirección General de Finanzas Públicas (DGFiP) denomina este enfoque "modelo en Y": las plataformas privadas autorizadas transmiten las facturas electrónicas a sus destinatarios al mismo tiempo que los datos de factura se transmiten a la autoridad fiscal francesa.
La DGFiP eligió este modelo porque ofrece más flexibilidad: permite a las empresas elegir libremente su proveedor de tecnología de facturación electrónica, siempre que esté homologado y cumpla con las nuevas obligaciones.
¿Cuál es la diferencia entre e-reporting y facturación electrónica en Francia?
Facturación electrónica:
La facturación electrónica se aplica a las transacciones B2B domésticas entre empresas sujetas a IVA. Las facturas deben emitirse en formato estructurado o híbrido (estructurado + PDF). Las plataformas deben poder recibir facturas en los tres formatos obligatorios: UBL, CII (formatos estructurados) y Factur-X (formato híbrido). Los PDF simples ya no se aceptan como facturas conformes.
Informes electrónicos (e-reporting):
La facturación electrónica no es obligatoria para las facturas B2C ni transfronterizas. En su lugar, los informes electrónicos obligan a transmitir los datos de facturación y de pago para las transacciones que no entran en el ámbito de la facturación electrónica B2B doméstica. Esto incluye las transacciones B2B internacionales, las ventas a consumidores (B2C), las adquisiciones intracomunitarias, los servicios prestados fuera de la UE y los cobros sujetos a IVA. Las obligaciones de informes electrónicos siguen el mismo calendario que la facturación electrónica.
¿Qué formato tiene la facturación electrónica en Francia?
Francia exige formatos conformes al estándar europeo EN 16931. Las tres opciones principales de formato estructurado son Factur-X (híbrido PDF/XML), UBL 2.1 (XML) y CEFACT CII (XML, Cross Industry Invoice). Los PDF simples no se consideran conformes y dejarán de aceptarse como factura válida en el ámbito del mandato.
¿Qué es el Directorio (Annuaire) en el mandato francés?
En el mandato francés de facturación electrónica, el Directorio (Annuaire) es el registro central que permite identificar a las empresas y enrutar cada factura electrónica hacia la plataforma receptora adecuada. Cada empresa está asociada a su plataforma autorizada preferida, y el Directorio garantiza que las facturas lleguen al destinatario correcto sin fricción.
¿Qué ventajas tiene usar un software autorizado para la facturación electrónica?
Una plataforma autorizada (PA) transforma, valida y envía las facturas a la autoridad fiscal francesa, y también reporta los datos de factura exigidos por el e-reporting. Las plataformas autorizadas son las únicas que pueden intercambiar facturas directamente entre empresas.
Las plataformas autorizadas actúan como intermediarias entre las empresas y la autoridad fiscal, y desempeñan un papel clave en la digitalización de los procesos de facturación y contabilidad. Sus funciones principales incluyen:
- Facilitar la transición hacia la reforma de la facturación electrónica.
- Garantizar el cumplimiento normativo.
- Acompañar a las empresas en la digitalización del tratamiento de facturas, tanto en emisión como en recepción.
- Transmitir las facturas en uno de los formatos electrónicos estructurados obligatorios.
- Realizar los controles de factura, extraer los datos exigidos, gestionar el e-reporting y recuperar el estado de las transmisiones.
Digitalizar los procesos de facturación aporta beneficios significativos tanto a las empresas como a las administraciones. Reduce el papel, elimina errores y retrasos, y libera tiempo y recursos. También mejora el cumplimiento de las obligaciones fiscales y refuerza la transparencia y la trazabilidad. Las plataformas autorizadas son la pieza central de este dispositivo: ofrecen el puente operativo entre las empresas y la autoridad fiscal.
¿Es obligatoria la facturación electrónica para B2G en Francia?
Para los contratos públicos, todos los proveedores deben enviar sus facturas electrónicamente a través de Chorus Pro. Este requisito se aplica a todos los proveedores del sector público desde el 1 de enero de 2020, sea cual sea el tamaño de la empresa. Chorus Pro sigue siendo la plataforma de referencia para la facturación B2G y convive con el nuevo dispositivo B2B basado en plataformas autorizadas.
¿Es obligatoria la facturación electrónica en la UE?
Varios países de la UE ya han introducido obligaciones de facturación electrónica, entre ellos:
- Italia: la facturación electrónica B2B obligatoria a escala nacional está en vigor desde 2019 a través de la plataforma SDI.
- Polonia: la facturación electrónica obligatoria a través de la plataforma KSeF se introdujo en febrero de 2026 para las grandes empresas.
- Bélgica: la facturación electrónica B2B obligatoria basada en Peppol se introdujo en enero de 2026.
- Rumanía: la facturación electrónica B2B obligatoria a través del sistema RO e-Factura se aplica desde 2024.
Otros países de la UE, como España y Alemania, también avanzan hacia mandatos más amplios de facturación electrónica.
Francia está implementando actualmente la facturación electrónica y los informes electrónicos obligatorios con un despliegue por fases previsto para septiembre de 2026 y septiembre de 2027.