
 English US
 English UK
 English AU
 English SG
 Français
 Deutsch
 Italiano
 Español
 Nederlands
E-Invoicing in Frankreich: Pflicht & Leitfaden 2026
Ab September 2026 müssen alle in Frankreich ansässigen umsatzsteuerpflichtigen Unternehmen elektronische Rechnungen empfangen können. Die Ausstellungspflicht wird in zwei Stufen eingeführt: Großunternehmen und mittelgroße Unternehmen (ETI) starten im September 2026, KMU und Kleinstunternehmen folgen im September 2027.
Diese Seite dient als praktischer Überblick. Anforderungen, Regeln, Fristen und technische Spezifikationen können sich im Zuge der weiteren Reform ändern.
E-Invoicing in Frankreich im B2B-Bereich auf einen Blick
Vom passenden E-Rechnungsmodell bis zum Rollout-Zeitpunkt: Diese Faktoren sollten Unternehmen bei der Vorbereitung auf die französische E-Rechnungspflicht im Blick behalten.
Aktueller Status: der rechtliche Rahmen ist verabschiedet.
Umfang: inländische B2B-Transaktionen.
Die Reform betrifft den Rechnungsaustausch im B2B-Bereich innerhalb Frankreichs. B2C- und grenzüberschreitende Transaktionen unterliegen den E-Reporting-Anforderungen.
Formate: Factur-X, CII und UBL.
Drei strukturierte Formate sind zugelassen: Factur-X (hybrides PDF/XML), UBL 2.1 (XML) und CEFACT CII (XML).
Archivierung: 10 Jahre
ab Rechnungsdatum.
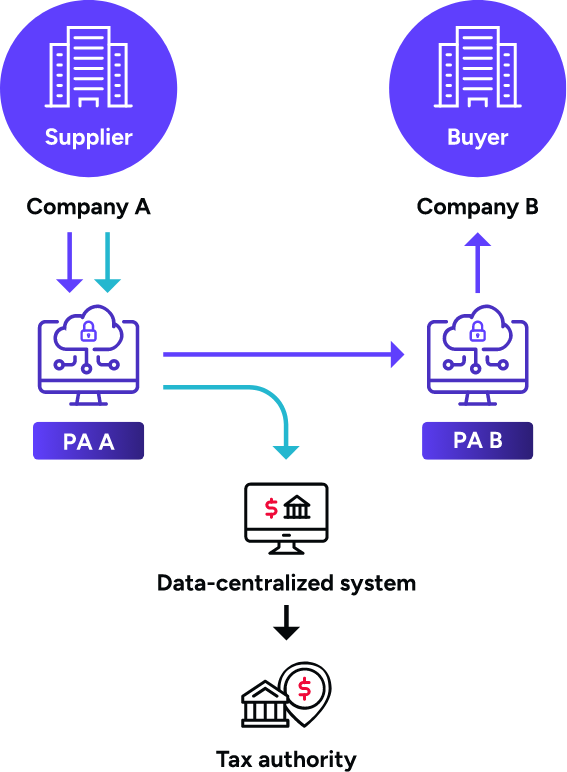
Übermittlung: über zugelassene Plattformen (Plateforme Agréée, PA, ehemals PDP).
Diese Dienstleister übernehmen auch die Übermittlung der Transaktionsdaten an die französische Steuerbehörde (DGFiP) über das zentrale Portail Public de Facturation (PPF).
PA: Plateforme Agréée; PDP: Plateforme de Dématérialisation Partenaire, Bezeichnungen der französischen Steuerverwaltung.
Zeitplan und wichtige Termine zur Einführung
Nach mehreren Terminverschiebungen hat die französische Regierung einen gestaffelten Rollout für die E-Rechnungspflicht im B2B-Bereich bestätigt. Steuerpflichtige Unternehmen sollten sich jetzt auf neue Rechnungsformate, die Auswahl einer zugelassenen Plattform und die Einhaltung der Vorschriften vorbereiten.
1. September 2026
alle Unternehmen müssen E-Rechnungen empfangen können. Großunternehmen und ETI starten mit der Ausstellung und erfüllen die E-Reporting-Pflichten.
1. September 2027
KMU und Kleinstunternehmen müssen elektronische Rechnungen ausstellen und ihre E-Reporting-Pflichten erfüllen.
Umsetzungstermine und Anforderungen können sich mit der Weiterentwicklung von Gesetzgebung, technischen Spezifikationen und Verwaltungspraxis noch ändern.
Sanktionen bei Nichteinhaltung der Pflicht
Die französische B2B-Reform sieht Verwaltungsstrafen für Unternehmen vor, die die aktuellen und künftigen Vorgaben nicht erfüllen. Mögliche Compliance-Risiken:
- Ausstellung nicht konformer E-Rechnungen
- Versäumte Melde- oder Übermittlungspflichten
- Nutzung nicht zugelassener Plattformen
- Unzureichende Nachverfolgbarkeit oder Archivierung von Rechnungen
EBOOK
Leitfaden zur E-Rechnungs-Bereitschaft in Frankreich
Entdecken Sie die Modellarchitektur, die zentralen Compliance-Anforderungen und die Fähigkeiten, die Unternehmen für eine skalierbare Plattformstrategie aufbauen müssen.
Was die französische Reform für Unternehmen ändert
Die Reform verändert, wie Rechnungsdaten ausgetauscht, geroutet und gemeldet werden. Unternehmen brauchen das passende operative Setup und ein tragfähiges Compliance-Modell, um sich wirksam vorzubereiten und den Rollout reibungslos zu gestalten.
Operative Veränderungen antizipieren
Die Pflicht wirkt sich darauf aus, wie Teams Rechnungsdaten, Workflows und die Zusammenarbeit mit Geschäftspartnern organisieren. Wer früh vorbereitet, reduziert Störungen beim Inkrafttreten der Reform.
- Rechnungsinhalte, erforderliche Daten und Pflichtfelder prüfen
- ERP- und Rechnungs-Workflows abstimmen
- Rechnungsprozesse mit Kunden und Lieferanten koordinieren
- Vorgaben zu Nachverfolgbarkeit und Archivierung erfüllen
Den richtigen Compliance-Ansatz wählen
Das französische Modell stellt konkrete Anforderungen an Plattformen, strukturierte Formate und den Austauschmodus. Unternehmen brauchen einen Ansatz, der den lokalen Rechtsrahmen abdeckt und zugleich langfristig skaliert.
- Lokale Rechnungsformate unterstützen
- An die passende Plattform-Umgebung anbinden
- Interoperabilität und Rechnungsaustausch steuern
- Für künftige regulatorische Änderungen gerüstet sein
Warum Esker für E-Invoicing in Frankreich
Die passende E-Rechnung-Lösung in Frankreich muss mehr leisten als die gesetzlichen Anforderungen zu erfüllen. Unternehmen brauchen eine Plattform, die die Einhaltung der Vorschriften sichert und zugleich Transparenz, Kontrolle und Effizienz im Rechnungsbetrieb verbessert.
Für Kunden- und Lieferantenrechnungen gleichermaßen konzipiert
Esker unterstützt die Ausstellung von Kundenrechnungen und die Verarbeitung von Lieferantenrechnungen auf einer integrierten Plattform.
Auf Compliance und Interoperabilität ausgelegt
Esker hilft Unternehmen, strukturierte Formate, Plattform-Umgebungen, Interoperabilitätsanforderungen und die sich weiterentwickelnden französischen Vorgaben über eine skalierbare Plattform zu steuern.
Treibt die Finanztransformation voran
Esker verbindet die E-Rechnungsstellung mit umfassenderen Transformationsprojekten in Accounts Payable, Accounts Receivable, Source-to-Pay und Order-to-Cash.
Vorbereitet auf künftige EU-Vorgaben (ViDA)
Esker unterstützt Unternehmen bei der Vorbereitung auf Initiativen wie VAT in the Digital Age (ViDA) und erleichtert die Anpassung an harmonisierte EU-Anforderungen zur E-Rechnungsstellung.
Senden Sie uns eine Nachricht
Bitte füllen Sie das untenstehende Formular aus, um mit uns in Kontakt zu treten.
Jetzt vorbereiten auf die Reform
Rechnungsprozesse automatisieren. Von Anfang an compliant.
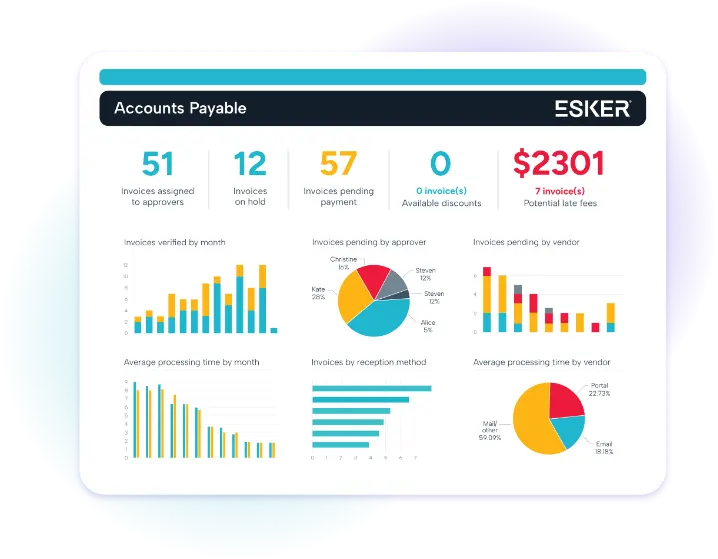
Setzen Sie Esker Accounts Payable und Esker Invoice Delivery ein, um Rechnungsprozesse zu verschlanken, Transparenz zu schaffen und die Einhaltung aktueller und künftiger Vorschriften sicherzustellen.
Kernvorteile:

Lieferanten- und Kundenrechnungsprozesse verbessern

Qualität der Rechnungsdaten und Workflow-Grundlagen stärken

Auf Plattform- und Interoperabilitätsanforderungen vorbereiten

Französische Compliance-Fähigkeiten aktivieren
Häufig gestellte Fragen
Ist E-Invoicing in Frankreich Pflicht?
Ja. E-Invoicing in Frankreich ist für inländische B2B-Transaktionen verpflichtend. Ab dem 1. September 2026 müssen alle Unternehmen elektronische Rechnungen empfangen können. Die Ausstellungspflicht gilt gestaffelt: September 2026 für Großunternehmen und mittelgroße Unternehmen, September 2027 für KMU.
Was besagt die französische E-Rechnungspflicht 2026?
Die Pflicht ab 2026 sieht vor, dass alle inländischen elektronischen B2B-Rechnungen über zugelassene Dienstleister (ehemals PDP) ausgetauscht werden. Grundlage ist das sogenannte französische Modell im „Y"-Format, das die Meldung der Daten an die Steuerverwaltung mit dem direkten Austausch zwischen Geschäftspartnern verbindet.
Was ist E-Reporting in Frankreich?
Die Reform besteht aus zwei Säulen: E-Invoicing und E-Reporting. Sowohl die elektronischen Rechnungen als auch die E-Reporting-Daten werden über eine zugelassene Plattform an die Steuerbehörde übermittelt. Die Direction générale des Finances publiques (DGFiP) bezeichnet dieses Vorgehen als „Y"-Modell: Zugelassene private Plattformen leiten die E-Rechnung an den Empfänger weiter und übermitteln parallel die Rechnungsdaten an die französische Steuerverwaltung.
Die DGFiP hat sich für dieses Modell entschieden, weil es mehr Flexibilität bietet: Unternehmen wählen frei ihren Technologieanbieter und halten dabei die neuen gesetzlichen Vorgaben ein.
Was ist der Unterschied zwischen E-Reporting und E-Invoicing in Frankreich?
E-Invoicing gilt für inländische B2B-Transaktionen zwischen umsatzsteuerpflichtigen Unternehmen. Rechnungen müssen in einem strukturierten oder hybriden Format (strukturiert + PDF) ausgestellt werden. Plattformen müssen Rechnungen in drei Pflichtformaten entgegennehmen: UBL, CII (strukturierte Formate) und Factur-X (hybrides Format). Einfache PDFs werden nicht mehr akzeptiert.
E-Reporting gilt nicht für B2C- und grenzüberschreitende Rechnungen beim E-Invoicing selbst. Es ist die Pflicht zur Übermittlung von Rechnungs- und Zahlungsdaten für Transaktionen außerhalb der inländischen B2B-E-Rechnungspflicht: internationale B2B-Transaktionen, B2C-Umsätze, innergemeinschaftliche Erwerbe, Dienstleistungen außerhalb der EU und umsatzsteuerpflichtige Zahlungseingänge. Die E-Reporting-Pflichten folgen demselben Zeitplan wie das E-Invoicing.
Welches Format gilt für E-Invoicing in Frankreich und was muss eine E-Rechnung enthalten?
Frankreich verlangt EN 16931-konforme Formate. Die drei zulässigen strukturierten Formate sind Factur-X (hybrid), UBL 2.1 und CEFACT CII (XML). Einfache PDFs gelten nicht als konform. Eine konforme E-Rechnung muss unter anderem die Identifikationsdaten der Parteien (SIREN), eine eindeutige Rechnungsnummer, die Rechnungsdaten, die Beschreibung von Waren oder Dienstleistungen, Beträge, den anwendbaren Umsatzsteuersatz sowie die für das E-Reporting erforderlichen Daten enthalten.
Was ist das Verzeichnis (Directory) im französischen Modell?
Im Rahmen der französischen E-Rechnungspflicht ist das zentrale Verzeichnis das Register, über das Unternehmen identifiziert und E-Rechnungen an die richtige empfangende Plattform geroutet werden.
Welche Vorteile bietet eine zugelassene Plattform?
Eine zugelassene Plattform (PA) wandelt Rechnungen um, prüft sie und übermittelt sie an die französische Steuerbehörde. Außerdem meldet sie die für das E-Reporting erforderlichen Daten an die DGFiP. Nur zugelassene Plattformen dürfen Rechnungen direkt austauschen.
Als Vermittler zwischen Unternehmen und Steuerverwaltung spielen zugelassene Plattformen eine Schlüsselrolle bei der Digitalisierung der Rechnungs- und Buchhaltungsprozesse:
- Übergang zur E-Rechnungsreform erleichtern
- Einhaltung der Vorschriften sicherstellen
- Unternehmen bei der Digitalisierung des Rechnungsein- und -ausgangs unterstützen
- Rechnungen in einem der strukturierten Pflichtformate übertragen
- Rechnungsprüfungen durchführen, erforderliche Daten extrahieren, E-Reporting abwickeln und Übermittlungsstatus abrufen
Die Digitalisierung der Rechnungsprozesse bietet messbare Vorteile für Unternehmen und Verwaltungen: weniger Papier, weniger Fehler und Verzögerungen, Einsparungen bei Zeit und Ressourcen. Zugleich wird die Einhaltung steuerlicher Vorgaben verbessert, Transparenz und Rechenschaftspflicht steigen. Zugelassene Plattformen bilden die Brücke zwischen Unternehmen und Steuerbehörde und sind damit entscheidend für das Erreichen dieses Ziels.
Ist E-Invoicing für B2G in Frankreich Pflicht?
Ja. Für öffentliche Aufträge müssen alle Lieferanten ihre Rechnungen elektronisch über Chorus Pro einreichen. Diese Pflicht gilt seit dem 1. Januar 2020 für alle Lieferanten des öffentlichen Sektors, unabhängig von der Unternehmensgröße.
Ist E-Invoicing in der EU Pflicht?
Mehrere EU-Länder haben bereits verpflichtende E-Rechnungs-Anforderungen eingeführt:
- Italien: Verpflichtendes landesweites B2B-E-Invoicing seit 2019 über die SDI-Plattform.
- Polen: Verpflichtendes E-Invoicing über das KSeF-System, eingeführt im Februar 2026 für Großunternehmen.
- Belgien: Verpflichtendes B2B-E-Invoicing über Peppol seit Januar 2026.
- Rumänien: Verpflichtendes B2B-E-Invoicing über RO e-Factura seit 2024.
Weitere EU-Länder wie Spanien und Deutschland bewegen sich ebenfalls in Richtung umfassender E-Rechnungs-Pflichten.
Frankreich setzt das Mandat zu E-Invoicing und E-Reporting aktuell in zwei Stufen um: September 2026 und September 2027.