
 English US
 English UK
 English AU
 English SG
 Français
 Deutsch
 Italiano
 Español
 Nederlands
E-invoicing in Frankrijk: mandaat 2026 en nalevingsgids
Vanaf september 2026 moeten alle in Frankrijk gevestigde btw-plichtige bedrijven elektronische facturen kunnen ontvangen. De verplichting om zelf te uitreiken wordt gefaseerd ingevoerd op basis van bedrijfsgrootte. Grote ondernemingen en ETI's (middelgrote ondernemingen) starten in september 2026 met het uitreiken van elektronische facturen, kmo's en micro-ondernemingen volgen in september 2027.
Deze pagina biedt een praktisch overzicht. Vereisten, regels, deadlines en technische specificaties kunnen wijzigen naarmate de regelgeving evolueert.
Vereisten voor B2B e-invoicing in Frankrijk in één oogopslag
Van de keuze van het e-invoicingmodel tot de uitrol: dit zijn de belangrijkste punten waarmee bedrijven rekening moeten houden bij de voorbereiding op het Franse mandaat.
Huidige status: het wettelijk kader is goedgekeurd.
Toepassingsgebied: binnenlandse B2B-transacties.
De hervorming heeft betrekking op binnenlandse B2B-factuurstromen. B2C-transacties en grensoverschrijdende transacties vallen onder e-reporting.
Formaat: Factur-X, CII en UBL.
Drie formaten zijn toegestaan: Factur-X (hybride PDF/XML), UBL 2.1 (XML) en CEFACT CII (XML).
Archivering: 10 jaar
vanaf de factuurdatum.
Verzendingswijze: gecertificeerde platformen (PA)*.
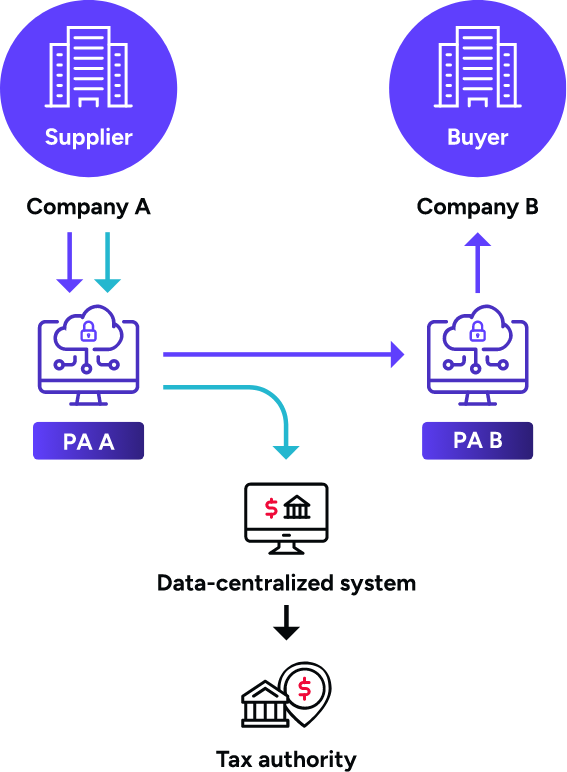
Elektronische facturen moeten verlopen via gecertificeerde dienstverleners (voorheen PDP's*). Die platformen rapporteren ook de transactiegegevens aan de Franse belastingdienst (DGFiP) via het portaal van de overheid (PPF).
*PA: Plateforme Agréée en PDP: Plateforme de Dématérialisation Partenaire, zoals gebruikt door de Franse belastingdienst.
Tijdlijn en belangrijke deadlines
Na meerdere herzieningen heeft de Franse overheid de gefaseerde uitrol van verplichte B2B e-invoicing bevestigd. Belastingplichtigen moeten zich voorbereiden op nieuwe factuurformaten, de keuze van een gecertificeerd platform en de bredere nalevingsvereisten.
September 2026
alle bedrijven moeten elektronische facturen kunnen ontvangen. Grote ondernemingen en ETI's starten met het uitreiken van elektronische facturen en met e-reporting.
September 2027
kmo's en micro-ondernemingen beginnen eveneens met het uitreiken van elektronische facturen en voldoen aan de e-reportingverplichtingen.
De data en vereisten kunnen nog evolueren naarmate de regelgeving, technische specificaties en administratieve richtlijnen verder worden uitgewerkt.
Niet-naleving kan leiden tot sancties
De Franse hervorming voorziet administratieve boetes voor bedrijven die niet voldoen aan de huidige of toekomstige verplichtingen. Mogelijke risico's zijn:
- Facturen uitreiken die niet voldoen aan de regelgeving
- Rapportage- of indieningsverplichtingen missen
- Gebruik van niet-conforme e-invoicingplatformen
- Onvoldoende traceerbaarheid of archivering van facturen
E-BOOK
Download de gids voor e-invoicinggereedheid in Frankrijk
Ontdek de architectuur van het Franse model, de belangrijkste nalevingsvereisten en de capaciteiten die bedrijven nodig hebben voor een schaalbare platformstrategie.
Wat de Franse hervorming verandert voor bedrijven
De hervorming verandert hoe factuurgegevens worden uitgewisseld, gerouteerd en gerapporteerd. Bedrijven hebben de juiste operationele opzet en het juiste nalevingsmodel nodig om de overgang vlot te maken.
Anticipeer op operationele veranderingen
Het mandaat raakt de manier waarop teams factuurgegevens, workflows en interacties met handelspartners beheren. Een vroege voorbereiding beperkt de impact wanneer de hervorming volledig in werking treedt.
- Herzie de factuurinhoud, gegevens en verplichte velden
- Stem ERP- en facturatieworkflows op elkaar af
- Coördineer de factuurprocessen met klanten en leveranciers
- Voldoe aan de vereisten voor traceerbaarheid en archivering
Kies de juiste nalevingsaanpak
Het Franse model stelt specifieke eisen aan platformen, gestructureerde formaten en het uitwisselingsmodel. Bedrijven hebben een aanpak nodig die aansluit op het lokale regelgevende kader en tegelijk schaalbaar blijft.
- Ondersteun de lokale factuurformaten
- Verbind met de juiste platformomgeving
- Beheer interoperabiliteit en factuuruitwisseling
- Schaal mee met toekomstige regelgevende wijzigingen
Waarom kiezen voor Esker voor e-invoicing in Frankrijk
De juiste e-invoicingoplossing in Frankrijk kiezen gaat verder dan voldoen aan de regelgeving. Bedrijven hebben een platform nodig dat de lokale naleving ondersteunt en tegelijk zichtbaarheid, controle en efficiëntie over de factuurprocessen verbetert.
Gebouwd voor klant- en leveranciersfactuurstromen
Esker ondersteunt zowel het uitreiken van klantfacturen als de verwerking van leveranciersfacturen op één geïntegreerd platform.
Ontworpen voor naleving en interoperabiliteit
Met Esker beheert u gestructureerde factuurformaten, platformomgevingen, interoperabiliteitsvereisten en de evoluerende Franse verplichtingen vanuit één schaalbare oplossing.
Een hefboom voor bredere financiële transformatie
Esker breidt de e-invoicinggereedheid uit naar bredere projecten rond crediteuren- en debiteurenadministratie, source-to-pay en order-to-cash.
Klaar voor toekomstige EU-regelgeving (ViDA)
Esker helpt bedrijven zich voor te bereiden op initiatieven als VAT in the Digital Age (ViDA) en soepel in te spelen op geharmoniseerde EU-vereisten voor e-invoicing.
Stuur ons een bericht
Vul het onderstaande formulier in om contact met ons op te nemen.
Anticipeer vandaag nog op de hervorming
Automatiseer uw factuurprocessen. Blijf conform vanaf dag één.
Zet Esker Accounts Payable en Esker Invoice Delivery in om factuurprocessen te stroomlijnen, de zichtbaarheid te verhogen en te voldoen aan de huidige en toekomstige vereisten.
Belangrijkste voordelen:

Verbeter de verwerking van leveranciers- en klantfacturen

Versterk de kwaliteit van factuurgegevens en de basis van uw workflows

Bereid u voor op platform- en interoperabiliteitsvereisten

Activeer de Franse nalevingscapaciteiten
Veelgestelde vragen
Is e-invoicing verplicht in Frankrijk?
Ja. E-invoicing in Frankrijk is verplicht voor binnenlandse B2B-transacties. Alle bedrijven moeten vanaf 1 september 2026 elektronische facturen kunnen ontvangen. De uitreiking verloopt gefaseerd: september 2026 voor grote ondernemingen en ETI's, september 2027 voor kmo's.
Wat houdt het Franse e-invoicingmandaat voor 2026 in?
Het mandaat van 2026 vereist dat alle binnenlandse B2B elektronische facturen worden uitgewisseld via gecertificeerde dienstverleners (voorheen PDP's). Het volgt de Y-architectuur: gegevens worden gerapporteerd aan de overheid en facturen worden tegelijk tussen handelspartners uitgewisseld.
Wat is e-reporting in Frankrijk?
De hervorming bestaat uit twee luiken: e-invoicing en e-reporting. E-facturen en e-reportinggegevens moeten rechtstreeks aan de belastingdienst worden bezorgd via een gecertificeerd platform dat erkend is door de Franse belastingdienst. De DGFiP noemt deze aanpak het "Y-model": erkende private platformen bezorgen de e-factuur aan de ontvanger en sturen tegelijk de factuurgegevens naar de belastingdienst.
De DGFiP koos dit model omdat het meer flexibiliteit biedt. Bedrijven kiezen zelf hun e-invoicingdienstverlener, zolang die voldoet aan de nieuwe overheidsregels.
Wat is het verschil tussen e-reporting en e-invoicing in Frankrijk?
E-invoicing geldt voor binnenlandse B2B-transacties tussen btw-plichtige bedrijven. Facturen moeten in gestructureerd of hybride formaat (gestructureerd + PDF) worden opgesteld. Platformen moeten facturen kunnen ontvangen in drie verplichte formaten: UBL en CII (gestructureerd) en Factur-X (hybride). Facturen in gewone PDF worden niet meer aanvaard.
E-reporting is de verplichting om factuur- en betalingsgegevens door te sturen voor transacties die niet onder de binnenlandse B2B-verplichting vallen: internationale B2B-transacties, B2C-transacties, intracommunautaire verwervingen, diensten geleverd buiten de EU en ontvangsten waarop btw verschuldigd is. De e-reportingverplichtingen volgen dezelfde kalender als e-invoicing.
Welk formaat geldt voor e-invoicing in Frankrijk?
Frankrijk vereist formaten die voldoen aan de norm EN 16931. De drie belangrijkste gestructureerde formaten zijn Factur-X (hybride), UBL 2.1 en CEFACT CII (XML). Gewone PDF's zijn niet conform.
Wat is het Register (Annuaire) in het Franse mandaat?
Het Register (Annuaire) is het centrale naslagwerk waarmee bedrijven worden geïdentificeerd en elektronische facturen worden gerouteerd naar het juiste ontvangstplatform.
Wat zijn de voordelen van gecertificeerde software voor e-invoicing?
Een gecertificeerd platform (PA) transformeert, valideert en verzendt facturen naar de Franse belastingdienst en bezorgt de factuurgegevens voor e-reporting. Alleen gecertificeerde platformen mogen facturen rechtstreeks uitwisselen.
Als tussenschakel tussen bedrijven en de belastingdienst spelen gecertificeerde platformen een sleutelrol in de digitalisering van facturatie- en boekhoudprocessen:
- De overgang naar de hervorming faciliteren
- De naleving waarborgen
- Bedrijven ondersteunen bij het digitaliseren van hun factuurverwerking, zowel bij uitreiking als ontvangst
- Facturen uitwisselen in een van de verplichte gestructureerde formaten
- Factuurcontroles uitvoeren, verplichte gegevens extraheren, e-reporting afhandelen en de status van verzendingen opvolgen
Het digitaliseren van factuurprocessen levert duidelijke voordelen op voor bedrijven en overheden: minder papier, minder fouten en vertragingen, tijdwinst en lagere kosten. Het verbetert ook de naleving van de fiscale regels en versterkt de transparantie. Gecertificeerde platformen vormen de essentiële brug tussen bedrijven en de belastingdienst.
Is e-invoicing verplicht voor B2G in Frankrijk?
Voor overheidsopdrachten moeten alle leveranciers hun facturen elektronisch indienen via Chorus Pro. Deze verplichting geldt sinds 1 januari 2020 voor alle leveranciers van de overheidssector, ongeacht hun grootte.
Is e-invoicing verplicht in de EU?
Verschillende EU-landen hebben al verplichte e-invoicing ingevoerd:
- Italië: verplichte nationale B2B e-invoicing sinds 2019 via het SDI-platform.
- Polen: verplichte e-invoicing via KSeF, ingevoerd in februari 2026 voor grote ondernemingen.
- België: verplichte B2B e-invoicing via Peppol sinds januari 2026.
- Roemenië: verplichte B2B e-invoicing via RO e-Factura sinds 2024.
Andere landen zoals Spanje en Duitsland werken eveneens aan bredere mandaten.
Frankrijk voert zelf verplichte e-invoicing en e-reporting gefaseerd in, in september 2026 en september 2027.